中小企業が資金調達するには?
会社の状況(黒字/赤字、資金使途、スピード、担保、希薄化OKか)で順位の変動があるけど、おおむけ以下のような感じで資金調達を考えるのがベストかも。
日本政策金融公庫(公庫融資)
一番バランスがよく、資金調達の目的が「運転資金」「設備投資」「つなぎ」なら、まずここが軸。
- 金利が比較的低い
- 返済期間も取りやすい
- 「創業期」でも通る可能性がある
- 株を渡さずに済む(希薄化ゼロ)
中小企業にとっては “資本ではなく負債での調達が最優先”になりやすく、キャッシュフローが回る限り、薄めない方が強い。
信用保証協会付きの銀行融資(制度融資)
公庫の次に王道。「銀行が貸す」というより、保証協会が信用を補強してくれるので、銀行側の心理的ハードルが下がります。
- 金額が大きくなりやすい
- 銀行との付き合い(メインバンク化)にも繋がる
- 自治体の制度融資だと条件が良いことも
ただし、書類・面談・時間が公庫より重いことが多いです。
ファクタリング / 請求書買取(ただし慎重に)
売掛金がある会社でr「すぐ現金が必要」なら有効、資金調達というより現金化の加速装置。
- スピード最速クラス
- 審査は売掛先の信用が効く
- ただし手数料が重い場合がある
- 悪質業者も混ざる(ここはマジで注意)
緊急対応には強いけど、常用すると体力を削ることに。
ベンチャーキャピタル / エンジェル(株式)
これは「事業が伸びる前提で、アクセルを踏む」選択肢。
向いてるのは・・・
反対に向いてないのは・・・
- 利益率が低い / 労働集約(人増やすと比例してコスト増)
- 安定運用が目的
- 経営権を手放したくない
要するにVCは「資金」だけじゃなく 経営のルールごと変わるので、覚悟が必要。
補助金・助成金(“資金繰り”には不向き)
補助金は、一見すると魅力的に見えるのですが・・・
- 申請が大変
- 採択されないことがある
- 後払いが多い(=先に払える体力が必要)
なので「資金繰りの穴埋め」には向きづらく、設備投資や新規事業の後押しとして使うのが正解。
迷ったらこの結論
中小企業の「現実的ベスト」は、公庫 → 保証協会付き銀行 → 補助金(投資の後押し)。
急ぐときには、ファクタリングを利用し、スケール型なら株式(VC/エンジェル)
アセットファイナンスってどんなもの?
アセットファイナンスとは、わかりやすく言えば「自分が持っているモノや権利を使ってお金を集める方法」のことで、たとえば、家や車、ゲーム機などを売ってお金に変えるのと少し似ていて、会社の場合、大きな資産や売上金、知的財産(発明や作品の権利)などを使ってお金を集めます。
アセットファイナンスってどんなもの?
アセットファイナンスは、会社が「資産(アセット)」を元にしてお金(ファイナンス)を集める方法であり、「資産」には、建物や機械・車といった「目に見えるモノ」や、特許や商標、つまり「だれかが持っている権利」も含まれ、以下のような流れがあります。
- 使っていない土地や建物を売り、そのお金で新しいことを始める
- 会社の持っているアイディアや権利(たとえば人気キャラクターのグッズ化権)を他の会社に売ってお金に変える
- お客さんからまだもらっていないお金(売掛金)を早く現金にしたいときに「ファクタリング」(専門会社に請求書を売る)を使う
このように「モノや権利」という、目に見える財産を活用し資金を調達するイメージです。
アセットファイナンスのいいところ
銀行からお金を借りるのとは異なり、「持っている資産」を使うことで、借金をしなくてもお金を集めることができ、持っているものを無駄にせず、有効的に活用することができ、会社の信用に自信がなくても、「資産」に価値があれば、資金調達しやすくなります。
使われ方としては、「お金を借りるのがむずかしいけど、使っていない資産はある」というときや、スタートアップや中小企業など、あまり銀行に信用がない場合などで利用しやすいものになります。
横文字にするとわかりにくいのですが、簡単に考えると。自分の持ち物や権利をうまく使って資金を用意するのがアセットファイナンスであり、会社にとって「使っていない財産を有効に活用できて便利な方法」ともいえ、売った後はその資産が使えなくなるなどのデメリットもありますが、それでも資産をうまく使いこなせれば、新しいチャレンジや経営の安定につながります。
Fintoファクタリング、提供開始
ここ数年、日本の中小企業では資金繰りの問題が一段と深刻さを増しており、特に、新型コロナ禍に伴い導入された「ゼロゼロ融資(実質無利子・無担保融資)」の返済が本格化するにつれ、その返済負担が経営を圧迫するケースが目立ってきています。
それに加えて、原材料費の高止まりや人件費・物流コストの上昇といった構造的なコスト増が今もなお続いており、安定したキャッシュフローの確保に苦慮する企業も多く、こうした中、銀行融資に代わる新たな資金調達手段として注目を集めているのが「ファクタリング」。
売掛債権を早期に現金化できるこの仕組みは、スピードと柔軟性を兼ね備えており、急な資金需要に直面する中小企業にとって有力な選択肢となっています。
Fintoファクタリングとは?
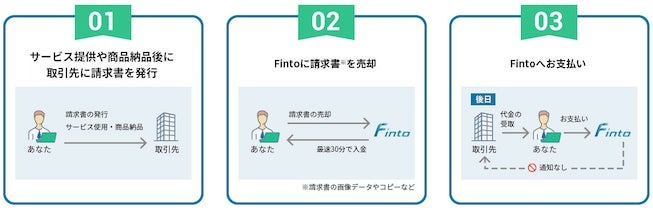
Fintoファクタリングは、入金を待っている請求書(売掛金)を現金化し、スピーディーに運転資金を確保できる「借入に依存しない資金調達手段」であり、融資ではないので、信用情報を照会することも記録が残ることもなく、担保や保証人も不要で、買取額に上限・下限の制約はありません。
さらに、お取引先に知られることなく手続きを完結できる、安心の二者間ファクタリングが採用されています。